美股三大指數個別發展 科技股成盤面亮點
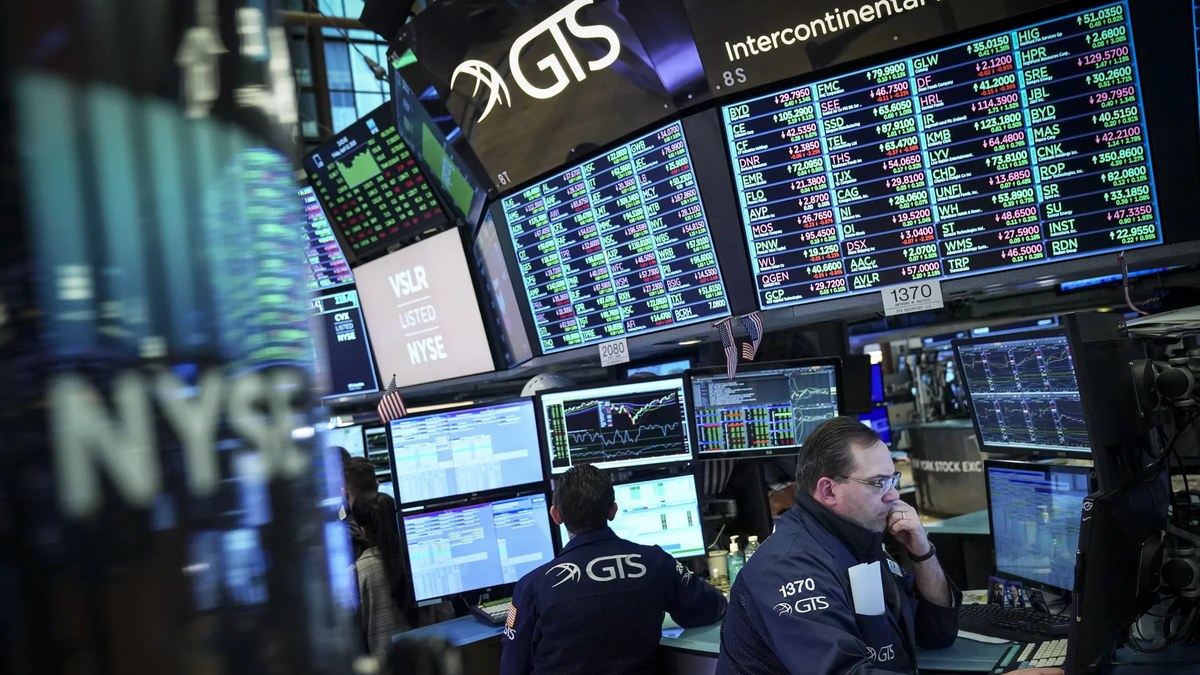
美股上周五(9月18日)收市個別發展,納斯達克綜合指數及標普500指數錄得輕微升幅,道瓊斯工業平均指數則微跌0.18%收報51,682點。標普500指數收報7,650點,升幅0.17%;納指收報26,522點,升0.39%。科技股成為全日焦點,光通信及晶片股尾盤集體拉升,閃迪(SanDisk)急升近11%,帶動費城半導體指數走高。聯儲局上周三加息25點子後,市場逐步消化緊縮影響,資金重新回歸具盈利增長確定性的AI硬件產業鏈,風險偏好明顯修復。
AI硬件需求回暖 晶片股估值重獲支持
經歷一周調整後,AI硬件股重獲資金追捧,Nvidia、美光等半導體龍頭股份反彈,光模塊及數據中心相關股份亦錄得可觀升幅。分析人士指出,全球科技巨頭對AI數據中心的資本開支仍處上升周期,光互連及高效能晶片需求維持強勁,近期調整為中長期投資者提供吸納機會。史丹佛及費城半導體指數上周累計跌幅已大部分收復,反映市場對AI產業鏈的長期信心未有動搖。市場同時關注邁威爾(Marvell)獲納入標普500指數的消息,該股盤前大漲近9%,成為科技板塊的新催化劑。
聯儲局加息後市況回穩 聚焦PCE數據及企業業績
超級央行周過後,美股市場迎來短暫喘息期,本周焦點轉向美國8月PCE物價指數及多家大型科技企業的季度業績。市場預期,若通脹數據溫和,聯儲局年內再加息一次的機會將有所下降,利好風險資產表現。然而,美國10年期國債孳息率仍維持4.85厘附近的高位,伊朗戰爭局勢及油價高企亦為市場增添不確定性。策略師建議投資者維持均衡配置,在AI及半導體等增長主線與高息防禦板塊之間取得平衡,並密切注視債息與美元的走向對估值帶來的影響。