美元指數企穩101.75 反彈勢頭延續
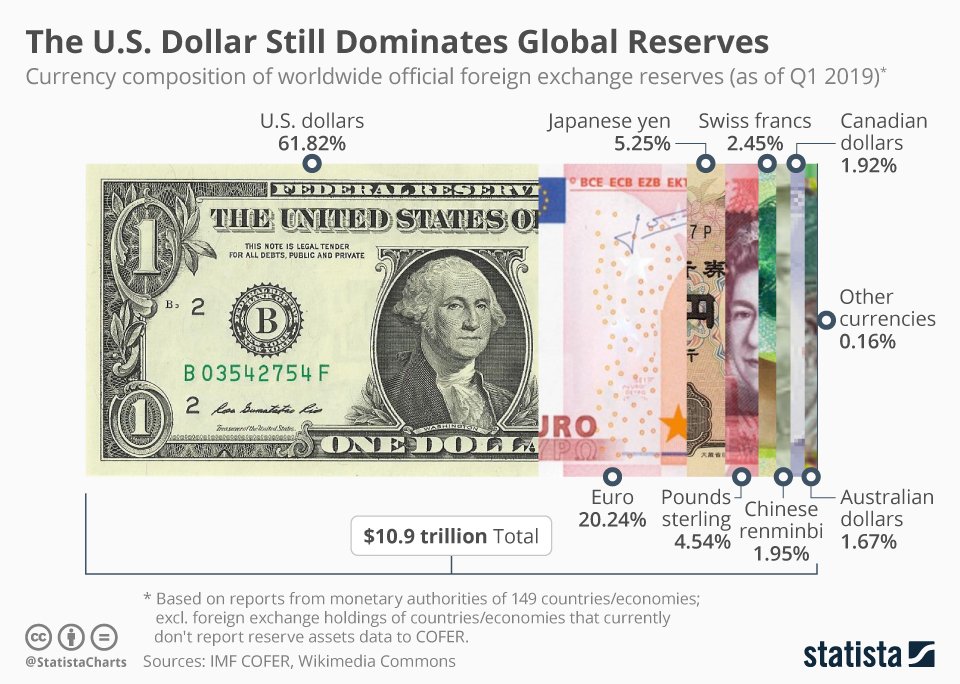
外匯市場上周五(10月23日)美元表現企穩。美元指數收報101.75,升0.14%,日內於101.49至101.85區間上落,結束早前非農數據後的跌勢,連續兩日反彈。分析指,美元回升主要由兩大因素帶動:美國10年期國債孳息率企穩5厘附近,利差優勢支持美元走強;中東局勢緊張推高油價,資金流入美元避險。不過,聯儲局10月按兵不動的市場預期仍然較高,美元指數上行空間受限,101.8至102水平為短線阻力區;若下周議息會議釋放鴿派訊號,美元或再度受壓回落。
美日利差主導 日圓158關口徘徊
美元兌日圓回升至158附近徘徊,上周五報158.17,較周四低位的156水平明顯反彈。日圓近期走勢呈現「先強後弱」格局:日本9月核心CPI按年升2.1%、重返央行2%目標上方,一度支持日圓升至一個月高位;惟其後美日息差再度擴大,套息交易捲土重來,日圓升勢受阻回落。市場正密切注視下周日本央行議息會議:若央行措辭轉鷹、釋放加快收緊訊號,日圓有望重拾升勢;反之,日圓或於157至159區間整固。分析提醒,日本財務省對匯市急劇波動的干預風險不容忽視,日圓單邊走勢機會較低。
人民幣中間價6.7180 央行超級週成焦點
人民幣匯價方面,中國外匯交易中心公布的人民幣兌美元中間價報6.7180,較上日小幅上調;離岸人民幣則於6.67至6.72區間徘徊。內地穩增長政策持續發力、出口數據回暖,為人民幣提供支持;惟美元相對強勢及中美利差倒掛,仍限制人民幣升值空間,短期料於6.65至6.75區間雙向波動。展望下周,匯市迎來「央行超級週」:聯儲局、日本央行、英倫銀行等多家主要央行先後議息,議息結果與官員言論將成為匯市最大風向標——若聯儲局釋放減息訊號,美元料全面回軟,非美貨幣可望受惠;若日銀轉鷹,日圓有望突破;若英倫銀行按兵不動,英鎊或維持1.32至1.34區間。投資者宜密切注視各央行政策取態,審慎部署外匯倉位。