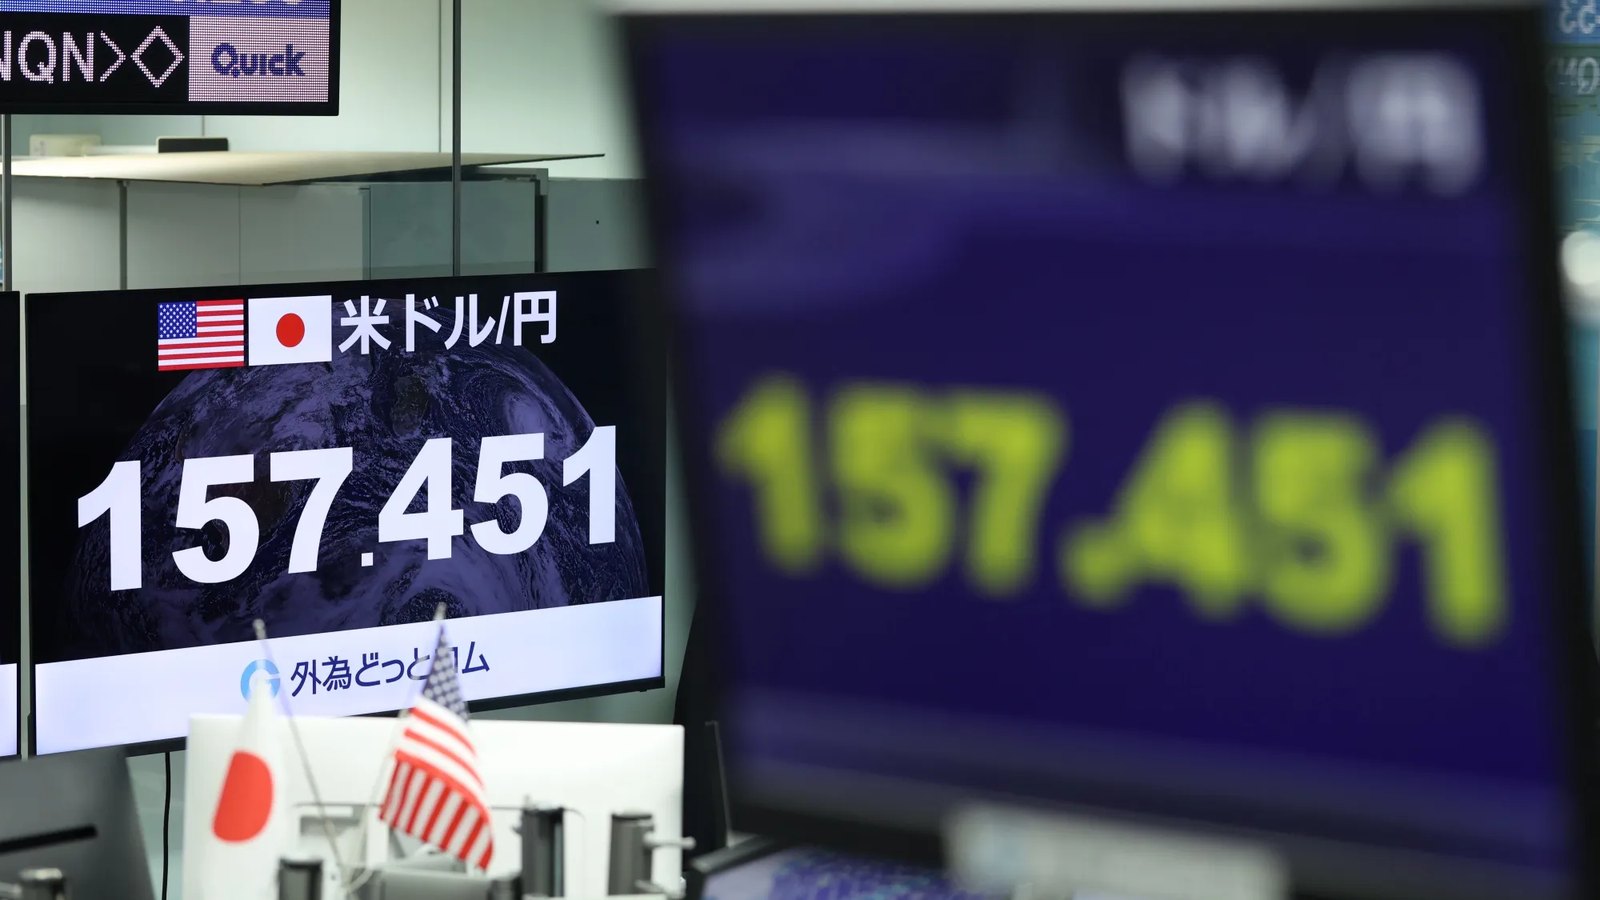
周四(10月22日)美元指數大致持平,DXY微跌0.08%至101.60。日元兌美元升0.75%至156.96,為主要貨幣中表現最強。東京匯市早盤美元指數一度由升轉跌,下滑0.09%至101.692,但日圓、歐元及英鎊未同步受惠,兌美元均小幅走低,日圓微貶0.01%。美元兌日元亞洲時段交投於157.65附近,盤中一度下跌0.50%。日本財務省匯市干預警告預計持續至10月23日上午9時。
避險情緒升溫 資金湧向日圓
推動日元走強的因素包括AI投資報酬疑慮、股市疲弱及中東戰事延宕推升油價約3%,資金湧向避險貨幣。法國社會動盪與債務疑慮亦加劇避險需求。美元兌瑞郎一周下跌0.82%,反映避險貨幣整體受捧。市場人士指出,地緣政治風險與能源價格波動促使投資者調整倉位,日圓作為傳統避險工具因而受惠。
美元兌日元周四亞洲時段交投於157.65附近,盤中一度下跌0.50%,其後跌幅收窄。日本財務省持續發出干預警告,市場對當局可能入市干預保持警惕,短線日元波動性或增加。交易員關注日本當局會否在匯價逼近158水平時採取實際行動。
美債收益率急跌 通脹數據成焦點
美國國債市場方面,10月22日10年期國債收益率下跌超過18個基點至4.965%,創近一個月以來最低水平;2年期美債收益率下跌超過17個基點至4.65%。債息回落反映市場對經濟前景與通脹預期重新定價,部分資金流向國債避險。美元指數本周在101.70附近震盪,較10月14日102.94高點明顯回落,10月20日匯市尾市收於101.70,跌0.27%。
美國9月消費者物價指數環比上漲0.6%,同比升至3.7%(8月為3.4%),核心CPI環比0.3%、同比2.6%(8月為2.4%),均高於市場預期。能源項同比上漲20.4%,汽油同比34.2%、環比9.1%。生產者物價指數環比1.3%、同比6.3%,為近年高位。服務價格同比維持在3.2%,住房價格同比3.2%。通脹壓力未見明顯緩和,市場對聯儲局政策路徑的預期持續調整。
利率預期分歧 12月加息概率升至91%
聯邦基金利率維持在3.75%至4%區間,美聯儲將於10月27日至28日舉行政策會議。芝商所FedWatch數據顯示,市場預期美聯儲10月會議加息概率僅15%左右,但12月加息概率已升至91%。美聯儲主席凱文·沃什近期表示,全球經濟在能源衝擊下仍表現出韌性,但價格穩定性仍是核心任務,並強調不會預先判斷會議結果。
下周公布的美國PCE物價指數是驗證通脹韌性、修正利率定價的核心錨點。市場關注該數據會否強化12月加息預期,從而影響美元走勢。其他貨幣方面,10月21日英鎊兌美元亞洲早盤交投於1.3375附近;美元兌加元在連續四個交易日下跌後暫穩於1.4060附近。後市觀察重點包括中東局勢、油價走勢及聯儲局官員言論,投資者宜留意風險管理。