中東局勢升温 道指盤中瀉逾810點
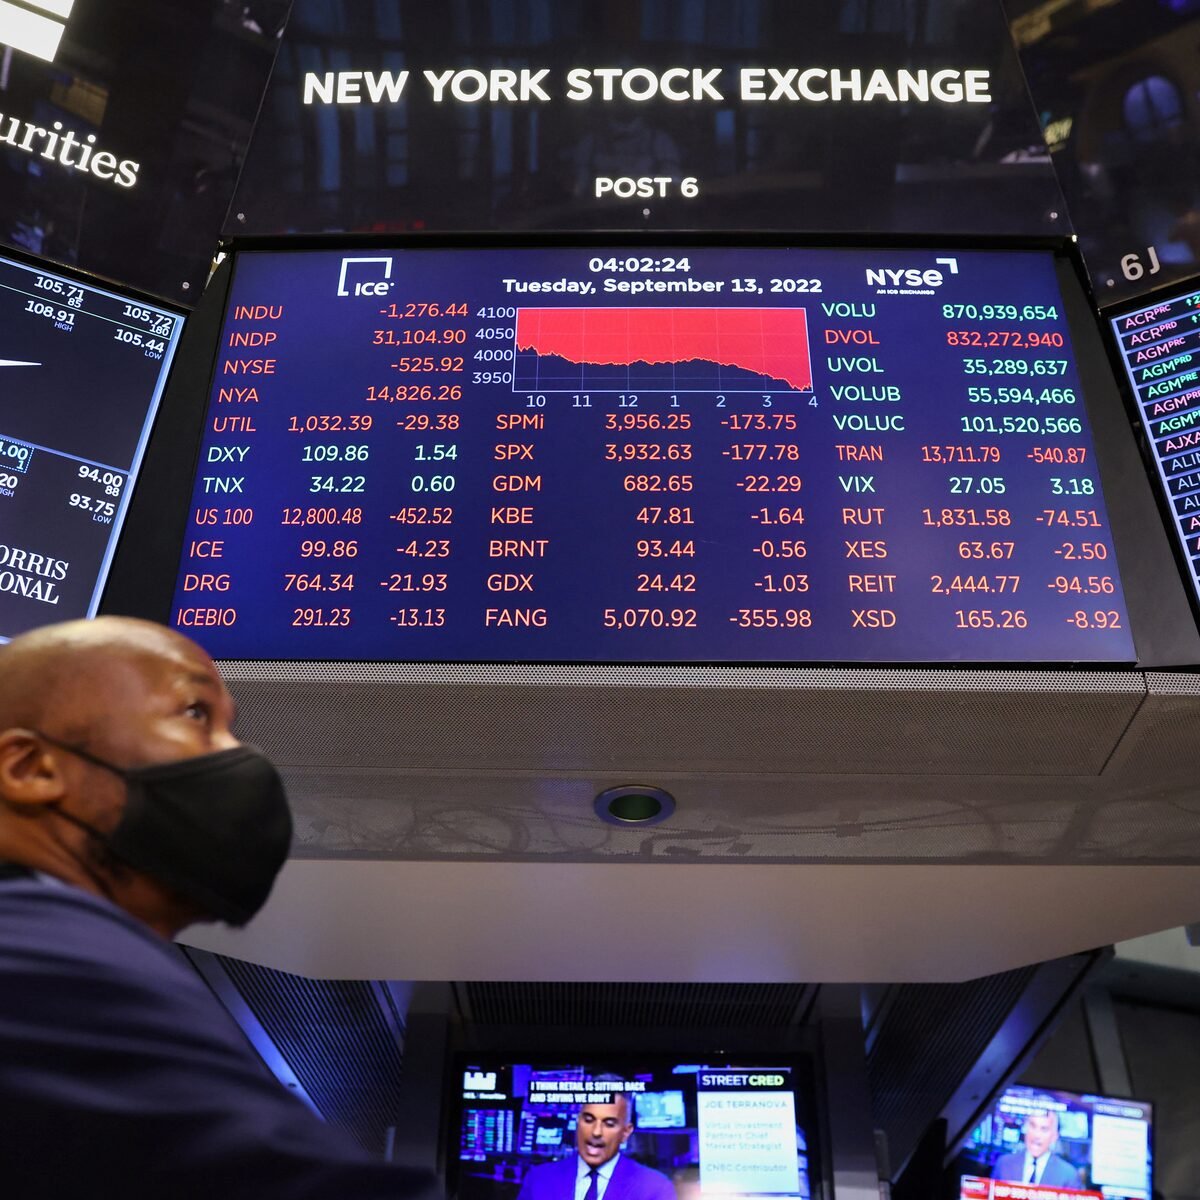
美股周五(10月23日)顯著受壓,中東地緣局勢再度緊張成為主要拖累。以色列與美國據報已制定中期選舉後攻擊伊朗的計劃,市場憂慮油氣供應受阻,國際油價應聲急升逾3%,能源成本高企進一步強化通脹憂慮,資金大舉離開股市避險。道瓊斯工業平均指數盤中最多瀉逾810點,收市跌幅略為收窄,仍挫652點或1.23%,收報52,215點;標普500指數跌0.52%收報7,623點;納斯達克指數微跌0.21%收報25,955點。本周累計,道指仍微升0.4%,標普及納指則錄得跌幅。
電訊股重挫 晶片股回穩 市場結構分化
板塊表現明顯分化。電訊股成重災區,主因債息高企壓低高派息公用類股份估值,加上板塊累積升幅可觀,獲利盤湧現;反觀晶片股經過連日急跌後出現回穩迹象,部分AI相關股份周五止跌反彈。反映中國概念股表現的金龍中國指數回吐0.84%收報5,472點。整體而言,市場正處於「利率高企」與「AI估值泡沫憂慮」雙重夾擊下的深度調整階段,資金流向防守性資產及現金,風險偏好明顯收縮。
下周央行超級週 三大議題主導後市
展望下周,市場將迎來「央行超級週」:聯儲局、日本央行、英倫銀行等多間主要央行將舉行議息會議,議息結果及官員言論勢將主導後市方向。目前市場對聯儲局10月加息的預期因9月非農遠遜預期而大幅降溫,惟油價急升令通脹前景重新惡化,加息憂慮再度升溫;與此同時,美債10年期孳息率企穩5厘以上徘徊,若債息進一步攀升,高估值科技股將繼續受壓。另邊廂,美股第三季業績期進入高峰,科技巨頭陸續放榜,AI資本開支能否兌現盈利,將決定市場對「AI泡沫論」的取態,投資者宜密切注視。