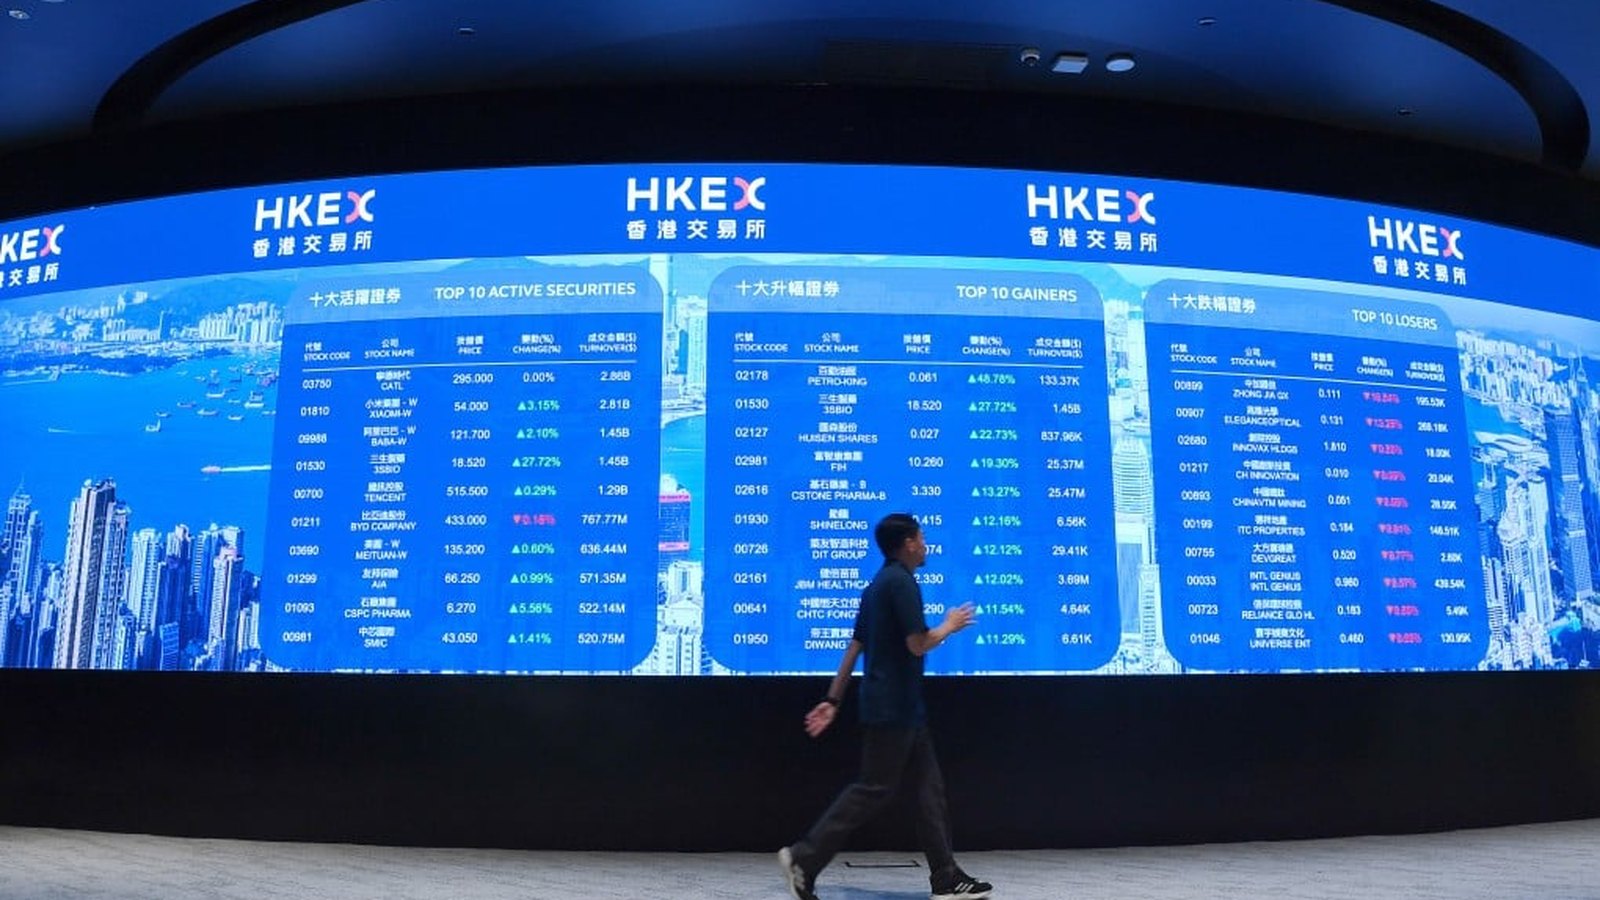
重陽節翌日(10月19日)港股休市一日,港股通暫停交易,本周二(10月20日)先復市。假期前最後交易日(10月16日)恒生指數收報24186.83點,升124.11點(+0.52%),開市24321.45點,最高24392.30點,成交額約1782億港元;全周計恒指微跌0.10%。北水全日淨流出50.8億港元,增幅3661.5%,港股通成交超過801億港元,佔大市總成交35.7%。
恒指假期前反覆靠穩 全周仍微跌
10月16日為港股假期前最後交易日,恒指高開後一度觸及24392.30點,其後升幅收窄,最終收報24186.83點,升124.11點或0.52%,成交額約1782億港元。國企指數收報8128.25點,升24.98點或0.3%。全周計,恒指微跌0.10%,反映假期前投資者取態審慎,大市缺乏明確方向。對比10月15日恒指收報24062.72點,跌251.45點或1.0%,成交2241.65億港元,可見假期前兩個交易日市況反覆。
北水淨流出50.8億 港股通成交佔比35.7%
資金流向方面,10月16日北水全日淨流出50.8億港元,增幅達3661.5%,顯示內地資金在假期前明顯減持港股。當日港股通成交超過801億港元,佔大市總成交35.7%,比重仍高,反映互聯互通渠道對港股流動性影響舉足輕重。市場關注北水持續淨流出對後市資金面的壓力,尤其在港股通暫停交易期間,缺乏北水參與或令復市初期成交結構出現變化。
科技指數全周跌2.13% 周四曾創兩年新低
板塊表現方面,恒生科技指數收報約4108點,全周跌2.13%,周四曾創兩年新低,跑輸大市。科技股弱勢與北水淨流出同時出現,反映假期前風險偏好下降。恒指夜市期指收報24112點,跌47點,較恒指上周五收市24186點低水75點,成交12335張;國指夜市期指收報8112點,較國指上周五收市低水16點,期指低水反映市場對復市後走勢持觀望態度。
內地GDP勝預期 恒指調整結果成後市焦點
宏觀數據方面,中國第三季度GDP增長4.5%,高於市場預期,或為港股復市提供基本面支持。另一方面,恒生指數公司將於2026年11月20日收市後公布恒生系列指數調整正式結果,並於12月7日生效;有機構預測紫金黃金國際等有望納入恒指、歡創科技等有望納入港股通。市場關注指數調整對相關股份及北水配置的潛在影響,後市觀察北水復市後流向及科技指數能否止跌。